Kostenrechnung & Preise
Rabatt: nötiger Mehrabsatz
Kurz erklärt
Ein Rabatt senkt den Beitrag, den jedes Stück zur Deckung der Fixkosten leistet. Der Rechner zeigt, um welchen Faktor der Absatz steigen muss, damit der gesamte Deckungsbeitrag gleich bleibt.
Bildbeschreibung lesen
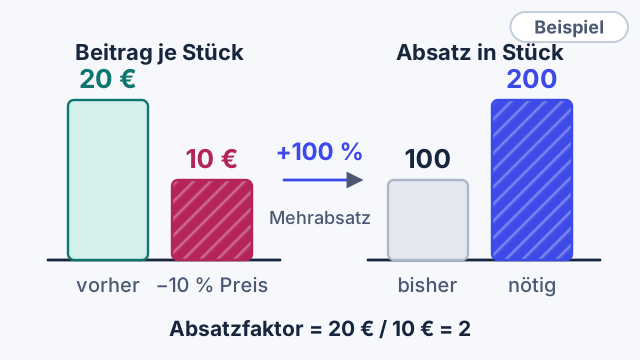
Links zwei Säulen: Beitrag je Stück vorher 20 €, nachher 10 € (halb so hoch). Rechts zwei Säulen: Absatz bisher 100 Stück, nötig 200 Stück (doppelt so hoch). Ein Pfeil dazwischen trägt die Beschriftung „+100 %“.
Rechner
Startet leer · rechnet automatischDeine Eingaben
Dein Ergebnis
Gib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Vorschau mit Beispielwerten
Erforderlicher Mehrabsatz
100 %
Mit Rechenweg, Variantenvergleich und Weiterverwendung der Werte in passenden Rechnern.
Ergebnis nutzen
Nächster Schritt
Im selben Zeitraum und in derselben Einheit wie die berechnete Menge.
Werte weiterverwenden
Übernommen werden nur Werte mit gleicher Bedeutung. Fehlende Angaben trägst du im Zielrechner selbst ein.
Varianten vergleichen: zwei Szenarien (A/B)
Vergleiche deine eigenen Annahmen nebeneinander, z. B. einen anderen Preis oder andere Fixkosten. Das ist keine Prognose und enthält keine Marktdaten – die Werte trägst du ein.
Der Zeitraum gilt für beide Szenarien. KPILot rechnet nicht automatisch zwischen Zeiträumen um (das würde gleichmäßige Verteilung ohne Saisoneffekte unterstellen): Trage in beiden Szenarien Werte für diesen Zeitraum ein.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- Neuer Preis = Ausgangspreis × (1 − Rabatt / 100)
- d₀ = Ausgangspreis − v · d₁ = neuer Preis − v
- Absatzfaktor = d₀ / d₁ (nur wenn d₀ > 0 und d₁ > 0)
- Mehrabsatz (%) = (Absatzfaktor − 1) × 100 · Neue Menge = Ausgangsmenge × Absatzfaktor
- v
- variable Kosten je Einheit
- d₀, d₁
- Stückdeckungsbeitrag vor und nach dem Rabatt
- Absatzfaktor
- Verhältnis der erforderlichen zur bisherigen Menge
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
Mehrabsatz bei Rabatt in Prozent
- Ausgangspreis netto je Einheit: 100 € je Einheit
- Variable Kosten je Einheit: 80 € je Einheit
- Rabatt: 10 %
- Bisheriger Absatz im Zeitraum (optional): 100 Einheiten
- Betrachtungszeitraum des Absatzes: Monat
- Neuer Preis = Ausgangspreis − Rabatt = 100,00 € × (1 − 10 %) = 90,00 €
- Stückdeckungsbeitrag vorher = 100,00 € − 80,00 € = 20,00 €
- Stückdeckungsbeitrag nachher = 90,00 € − 80,00 € = 10,00 €
- Absatzfaktor = vorher / nachher = 20,00 € / 10,00 € = 2
- Mehrabsatz = (Absatzfaktor − 1) × 100 = 100 %
- Neue Menge = bisherige Menge × Absatzfaktor = 100 × 2 = 200 → aufgerundet 200 Stück
- Kontrolle mit ungerundeten Werten: 10,00 € × 200 = 2.000,00 € ≥ 20,00 € × 100 = 2.000,00 €
Erforderlicher Mehrabsatz: 100 % – Bei 10 % Rabatt sinkt der Beitrag je Einheit von 20,00 € auf 10,00 €. Für denselben Gesamtdeckungsbeitrag musst du das 2-Fache absetzen, also 100 % mehr. Bei bisher 100 Einheiten im Monat wären das mindestens 200 Einheiten.
Mehrabsatz bei neuem Preis
- Ausgangspreis netto je Einheit: 100 € je Einheit
- Variable Kosten je Einheit: 80 € je Einheit
- Neuer Preis netto je Einheit: 90 € je Einheit
- Bisheriger Absatz im Zeitraum (optional): 100 Einheiten
- Betrachtungszeitraum des Absatzes: Monat
- Neuer Preis = Ausgangspreis − Rabatt = 100,00 € × (1 − 10 %) = 90,00 €
- Stückdeckungsbeitrag vorher = 100,00 € − 80,00 € = 20,00 €
- Stückdeckungsbeitrag nachher = 90,00 € − 80,00 € = 10,00 €
- Absatzfaktor = vorher / nachher = 20,00 € / 10,00 € = 2
- Mehrabsatz = (Absatzfaktor − 1) × 100 = 100 %
- Neue Menge = bisherige Menge × Absatzfaktor = 100 × 2 = 200 → aufgerundet 200 Stück
- Kontrolle mit ungerundeten Werten: 10,00 € × 200 = 2.000,00 € ≥ 20,00 € × 100 = 2.000,00 €
Erforderlicher Mehrabsatz: 100 % – Bei 10 % Rabatt sinkt der Beitrag je Einheit von 20,00 € auf 10,00 €. Für denselben Gesamtdeckungsbeitrag musst du das 2-Fache absetzen, also 100 % mehr. Bei bisher 100 Einheiten im Monat wären das mindestens 200 Einheiten.
So liest du das Ergebnis
Der Faktor zeigt, wie stark der Absatz steigen müsste, damit der Gesamtdeckungsbeitrag nicht sinkt – nicht, ob diese Nachfrage erreichbar ist. Ist der Beitrag nach dem Rabatt null oder negativ, gibt es keine Menge, die den bisherigen Beitrag wieder erreicht.
Typische Missverständnisse
- 10 % Rabatt verlangen nicht 10 % Mehrabsatz: Weil der Rabatt direkt vom Beitrag abgeht, ist der Effekt oft viel größer (hier 100 %).
- Mehr Umsatz ist nicht mehr Deckungsbeitrag: Bei sinkendem Stückbeitrag wächst der Umsatz schneller als der Beitrag.
- Der Rechner prüft nicht, ob die zusätzliche Nachfrage tatsächlich kommt.
Modellannahmen
- Die variablen Kosten je Einheit bleiben gleich.
- Die Fixkosten sind vor und nach dem Rabatt vergleichbar.
- Nettopreise ohne Umsatzsteuer; Absatz im selben Zeitraum.
- Ein einheitlicher Betrachtungszeitraum für alle Beträge und Mengen.
Quellen, Verantwortung und Stand
Fachliche Grundlage: gängige betriebswirtschaftliche Lehrbuchdarstellung. Für diesen Rechner ist keine einzelne Primärquelle hinterlegt; Definition und Herleitung stehen in denFormeln und den Modellannahmen.
Verantwortlich für die Inhalte: der Betreiber von KPILot (siehe Impressum).Fachliche Prüfung durch Dritte: nicht dokumentiert. Technisch zuletzt geändert: 05.11.2026 (Änderungsdatum der Inhaltsdatei, keine inhaltliche Prüfung).