Kostenrechnung & Preise
Break-even
Gewinnschwelle
Kurz erklärt
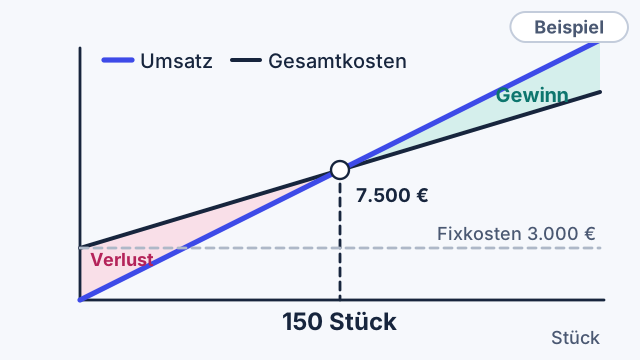
Die Gewinnschwelle ist die Menge, bei der Umsatz und Gesamtkosten gleich groß sind. Darunter entsteht Verlust, darüber Gewinn.
Bildbeschreibung lesen
Ein Diagramm mit Stückzahl auf der waagerechten Achse. Die Kostenlinie beginnt bei 3.000 € Fixkosten, die Umsatzlinie bei 0 €. Sie schneiden sich bei 150 Stück und 7.500 €. Der Bereich links ist mit „Verlust“, rechts mit „Gewinn“ beschriftet.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Werte weiterverwenden
Übernommen werden nur Werte mit gleicher Bedeutung. Fehlende Angaben trägst du im Zielrechner selbst ein.
Zwei Szenarien vergleichen (A/B)
Vergleiche deine eigenen Annahmen nebeneinander, z. B. einen anderen Preis oder andere Fixkosten. Das ist kein Beispiel, sondern deine Rechnung.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- d = p − v
- Break-even-Menge = F / d
- Break-even-Umsatz = Break-even-Menge × p
- p
- Nettoverkaufspreis je Stück
- v
- variable Kosten je Stück
- F
- Fixkosten im gewählten Zeitraum
- d
- Stückdeckungsbeitrag
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
- Nettoverkaufspreis je Stück: 50 € je Stück
- Variable Kosten je Stück: 30 € je Stück
- Fixkosten im Zeitraum: 3000 €
- Betrachtungszeitraum: Monat
- Stückdeckungsbeitrag d = p − v = 50,00 € − 30,00 € = 20,00 €
- Theoretische Menge = F / d = 3.000,00 € / 20,00 € = 150 Stück
- Aufgerundet auf ganze Stück: 150 Stück
- Ergebnis bei 150 Stück = d × q − F = 20,00 € × 150 − 3.000,00 € = 0,00 €
Theoretische Gewinnschwelle: 150 Stück – Bei 150 Stück im Monat sind alle Kosten genau gedeckt; ein Gewinn entsteht ab 151 Stück.
So liest du das Ergebnis
Bei genau der Break-even-Menge ist das Ergebnis 0 €; Gewinn entsteht erst darüber. Ganze Stückzahlen werden aufgerundet.
Typische Missverständnisse
- Kostendeckung ist noch kein Gewinn: Bei genau 150 Stück ist das Ergebnis 0 €.
- Fixkosten pro Monat gehören zu einer Monatsmenge – nicht zu einer Jahresmenge.
Modellannahmen
- Konstante Preise, variable Stückkosten und Fixkosten im Zeitraum.
- Nettobeträge ohne Umsatzsteuer.
- Eine gleichartige Leistung.
- Nettobeträge ohne automatische Umsatzsteuer.
- Ein einheitlicher Betrachtungszeitraum für alle Beträge und Mengen.