Kostenrechnung & Preise
Deckungsbeitrag (DB)
Kurz erklärt
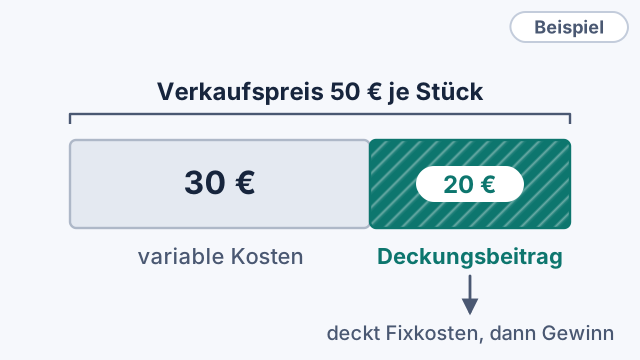
Der Deckungsbeitrag ist der Verkaufspreis minus die variablen Kosten je Stück. Dieser Betrag steht zuerst zur Deckung der Fixkosten bereit – erst danach entsteht Gewinn.
Bildbeschreibung lesen
Ein Balken für 50 € Verkaufspreis ist in zwei maßstäbliche Abschnitte geteilt: 30 € variable Kosten (grau) und 20 € Deckungsbeitrag (farbig, schraffiert). Ein Pfeil vom Deckungsbeitrag zeigt auf „Fixkosten decken, dann Gewinn“.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Werte weiterverwenden
Übernommen werden nur Werte mit gleicher Bedeutung. Fehlende Angaben trägst du im Zielrechner selbst ein.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- Stückdeckungsbeitrag d = p − v
- Deckungsbeitragsquote = d / p × 100
- Gesamtdeckungsbeitrag = d × q
- p
- Nettoverkaufspreis je Stück
- v
- variable Kosten je Stück
- q
- verkaufte Stückzahl
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
- Nettoverkaufspreis je Stück: 50 € je Stück
- Variable Kosten je Stück: 30 € je Stück
- Verkaufte Stückzahl (optional): 100 Stück
- Stückdeckungsbeitrag d = p − v = 50,00 € − 30,00 € = 20,00 €
- Deckungsbeitragsquote = d / p × 100 = 20,00 € / 50,00 € × 100 = 40 %
- Gesamtdeckungsbeitrag = d × q = 20,00 € × 100 = 2.000,00 €
- Umsatz = p × q = 50,00 € × 100 = 5.000,00 €
Stückdeckungsbeitrag: 20,00 € je Stück – Jedes Stück trägt 20,00 € zur Deckung der Fixkosten bei – das ist noch nicht der Gewinn.
So liest du das Ergebnis
Ein positiver Deckungsbeitrag hilft, die Fixkosten zu tragen; ein negativer vergrößert mit jedem Stück den Verlust.
Typische Missverständnisse
- Der Deckungsbeitrag ist nicht der Gewinn – die Fixkosten fehlen noch.
- Volle Selbstkosten gehören nicht in das Feld „variable Kosten“.
Modellannahmen
- Nettobeträge ohne Umsatzsteuer.
- Konstanter Preis und konstante variable Stückkosten.
- Ein Produkt bzw. eine gleichartige Leistung.
- Nettobeträge ohne automatische Umsatzsteuer.
- Ein einheitlicher Betrachtungszeitraum für alle Beträge und Mengen.