Kostenrechnung & Preise
Gewinn & Zielgewinn
Kurz erklärt
Der Gewinn ist der Umsatz minus variable und fixe Kosten. Umgekehrt lässt sich berechnen, wie viele Stück für einen gewünschten Gewinn nötig sind.
Bildbeschreibung lesen
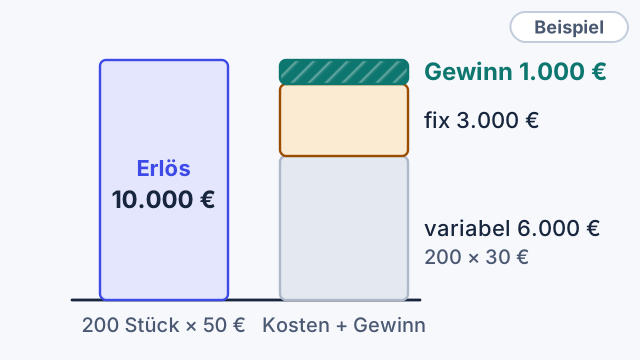
Ein Erlösbalken von 10.000 € steht neben einem gleich hohen Stapel aus 6.000 € variablen Kosten, 3.000 € Fixkosten und 1.000 € Gewinn (hervorgehoben). Die Abschnitte sind maßstäblich.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Werte weiterverwenden
Übernommen werden nur Werte mit gleicher Bedeutung. Fehlende Angaben trägst du im Zielrechner selbst ein.
Zwei Szenarien vergleichen (A/B)
Vergleiche deine eigenen Annahmen nebeneinander, z. B. einen anderen Preis oder andere Fixkosten. Das ist kein Beispiel, sondern deine Rechnung.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- Ergebnis = (p − v) × q − F
- Benötigte Menge = (F + Zielgewinn) / (p − v)
- p
- Nettoverkaufspreis je Stück
- v
- variable Kosten je Stück
- F
- Fixkosten im Zeitraum
- q
- Stückzahl
- Zielgewinn
- gewünschtes Ergebnis
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
Gewinn bei gegebener Stückzahl
- Nettoverkaufspreis je Stück: 50 € je Stück
- Variable Kosten je Stück: 30 € je Stück
- Fixkosten im Zeitraum: 3000 €
- Verkaufte Stückzahl: 200 Stück
- Betrachtungszeitraum: Monat
- Umsatz = p × q = 50,00 € × 200 = 10.000,00 €
- Gesamtkosten = F + v × q = 3.000,00 € + 30,00 € × 200 = 9.000,00 €
- Ergebnis = Umsatz − Gesamtkosten = 10.000,00 € − 9.000,00 € = 1.000,00 €
Gewinn: +1.000,00 € – Bei 200 Stück im Monat bleibt ein Gewinn von 1.000,00 €.
Stückzahl für Zielgewinn
- Nettoverkaufspreis je Stück: 50 € je Stück
- Variable Kosten je Stück: 30 € je Stück
- Fixkosten im Zeitraum: 3000 €
- Gewünschter Gewinn: 1000 €
- Betrachtungszeitraum: Monat
- d = p − v = 50,00 € − 30,00 € = 20,00 €
- Menge = (F + Z) / d = (3.000,00 € + 1.000,00 €) / 20,00 € = 200 Stück
- Aufgerundet: 200 Stück → Ergebnis 20,00 € × 200 − 3.000,00 € = 1.000,00 €
Benötigte Stückzahl (aufgerundet): 200 Stück – Mit 200 Stück im Monat erreichst du mindestens 1.000,00 € Gewinn (genau: 1.000,00 €).
So liest du das Ergebnis
Ein negatives Ergebnis ist ein Verlust. Bei der Zielmenge wird auf ganze Stück aufgerundet.
Typische Missverständnisse
- Ein kalkulatorischer Modellgewinn ist nicht automatisch das EBIT im Jahresabschluss.
- Zielgewinn 0 € bedeutet Kostendeckung, nicht positiven Gewinn.
Modellannahmen
- Konstante Preise und Kosten im Zeitraum.
- Nettobeträge, keine Umsatzsteuer.
- Ganze Stückzahlen.
- Nettobeträge ohne automatische Umsatzsteuer.
- Ein einheitlicher Betrachtungszeitraum für alle Beträge und Mengen.