Finanzen & Liquidität
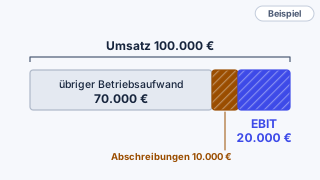
EBIT
Operatives Ergebnis vor Zinsen und Ertragsteuern – kein Kontostand.
Typische Frage: „Was verdient mein operatives Geschäft vor Zinsen und Steuern?“
Kategorie · 10 Rechner
Ergebnis, Geldfluss und Vermögen sind drei verschiedene Blickwinkel. Diese Rechner trennen sie sauber: Was wurde verdient, was ist tatsächlich geflossen und kann das Unternehmen seine Verpflichtungen bezahlen?
EBIT und EBITDA sind Ergebnisgrößen, keine Kontobewegungen. Der Cashflow zählt tatsächliche Zahlungen.
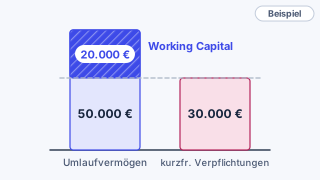
Working Capital enthält auch Vorräte und Forderungen – es ist kein frei verfügbares Geld.
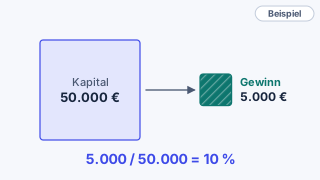
Der ROI setzt Gewinn ins Verhältnis zum Kapital, der ROAS Umsatz zu Werbekosten.
Finanzen & Liquidität
Operatives Ergebnis vor Zinsen und Ertragsteuern – kein Kontostand.
Typische Frage: „Was verdient mein operatives Geschäft vor Zinsen und Steuern?“
Finanzen & Liquidität
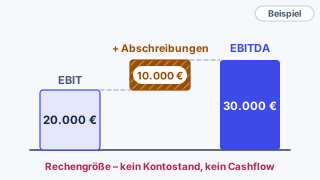
EBIT plus Abschreibungen – eine Ergebnisgröße, kein Geldbestand.
Typische Frage: „Wie hoch ist das Ergebnis vor Abschreibungen?“
Finanzen & Liquidität
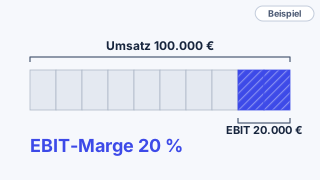
Welcher Anteil des Umsatzes als operatives Ergebnis vor Zinsen und Steuern bleibt.
Typische Frage: „Wie viel Prozent vom Umsatz bleiben als EBIT?“
Finanzen & Liquidität
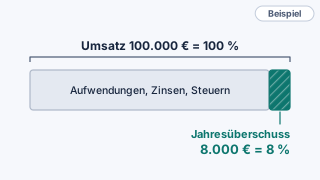
Anteil des Umsatzes, der nach allen Aufwendungen, Zinsen und Steuern bleibt.
Typische Frage: „Wie viel vom Umsatz bleibt am Ende als Jahresüberschuss?“
Finanzen & Liquidität
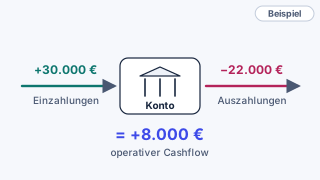
Tatsächliche Ein- und Auszahlungen eines Zeitraums – operativ oder mit Investition und Finanzierung.
Typische Frage: „Wie viel Geld ist tatsächlich zu- oder abgeflossen?“
Finanzen & Liquidität
Umlaufvermögen minus kurzfristige Verpflichtungen an einem Stichtag.
Typische Frage: „Reicht mein kurzfristiges Vermögen für die kurzfristigen Schulden?“
Finanzen & Liquidität
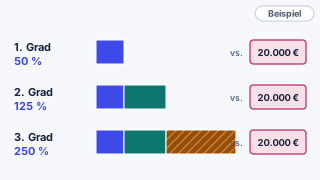
Wie gut decken liquide Mittel, Forderungen und Umlaufvermögen die kurzfristigen Verpflichtungen?
Typische Frage: „Kann ich meine kurzfristigen Rechnungen bezahlen?“
Finanzen & Liquidität
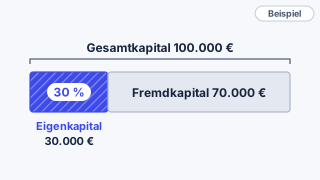
Anteil des Eigenkapitals am Gesamtkapital eines Stichtags.
Typische Frage: „Wie viel meines Unternehmens ist mit eigenem Geld finanziert?“
Finanzen & Liquidität
Gewinn einer Periode im Verhältnis zum eingesetzten Kapital.
Typische Frage: „Wie viel Prozent bringt mein eingesetztes Kapital?“
Finanzen & Liquidität
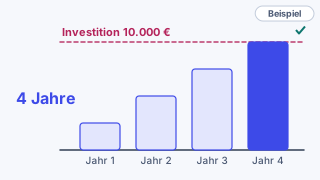
Wie lange es dauert, bis eine Investition durch Rückflüsse wieder eingespielt ist.
Typische Frage: „Wann hat sich meine Investition bezahlt gemacht?“