Finanzen & Liquidität
Cashflow
Kurz erklärt
Der Cashflow zeigt, wie sich tatsächliche Ein- und Auszahlungen in einem Zeitraum gegenüberstehen. Gewinn und Kontobewegungen können deshalb unterschiedlich sein.
Bildbeschreibung lesen
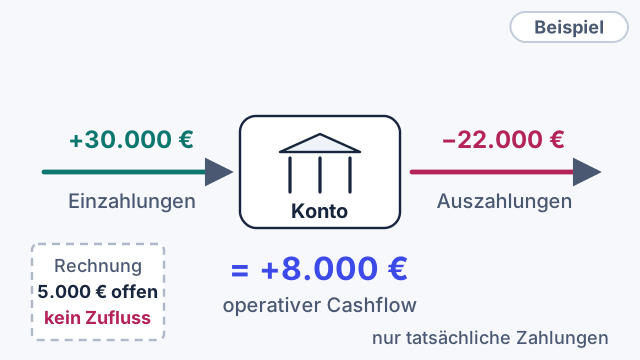
Ein Konto-Symbol in der Mitte. Ein Pfeil hinein mit „30.000 € Einzahlungen“, ein Pfeil hinaus mit „22.000 € Auszahlungen“, darunter „+8.000 €“. Daneben eine gestrichelte Rechnung über 5.000 € mit dem Hinweis „noch nicht bezahlt – kein Zufluss“.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- Operativer Cashflow = betriebliche Einzahlungen − betriebliche Auszahlungen
- Netto-Cashflow = operativ + investiv + Finanzierung
- Einzahlungen
- tatsächlich eingegangene Zahlungen
- Auszahlungen
- tatsächlich geleistete Zahlungen
- investiv
- Kauf und Verkauf von Anlagen
- Finanzierung
- Kredite, Tilgungen, Einlagen, Entnahmen
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
Operativer Cashflow
- Betriebliche Einzahlungen: 30000 €
- Betriebliche Auszahlungen: 22000 €
- Operativer Cashflow = Einzahlungen − Auszahlungen = 30.000,00 € − 22.000,00 € = 8.000,00 €
Operativer Cashflow: +8.000,00 € – Aus dem laufenden Geschäft sind netto 8.000,00 € zugeflossen.
Cashflow mit Investition und Finanzierung
- Betriebliche Einzahlungen: 30000 €
- Betriebliche Auszahlungen: 22000 €
- Investive Einzahlungen: 0 €
- Investive Auszahlungen: 5000 €
- Finanzierungs-Einzahlungen: 2000 €
- Finanzierungs-Auszahlungen: 0 €
- Operativ = 30.000,00 € − 22.000,00 € = 8.000,00 €
- Investiv = 0,00 € − 5.000,00 € = −5.000,00 €
- Finanzierung = 2.000,00 € − 0,00 € = 2.000,00 €
- Netto = 8.000,00 € + −5.000,00 € + 2.000,00 € = 5.000,00 €
Erfasster Netto-Cashflow: +5.000,00 € – Über alle drei erfassten Bereiche hat sich der Zahlungsmittelbestand um 5.000,00 € verändert.
So liest du das Ergebnis
Ein positiver Cashflow bedeutet: Es ist mehr Geld hereingekommen als hinausgegangen.
Typische Missverständnisse
- Umsatz ist noch keine Einzahlung, solange die Rechnung offen ist.
- Abschreibungen sind Aufwand, aber keine Zahlung.
- EBITDA ist kein Cashflow.
Modellannahmen
- Direkte, vereinfachte Zahlungsübersicht – keine gesetzliche Kapitalflussrechnung.
- Zinsen und Steuern werden im Modell dem operativen Bereich zugeordnet.
Fachliche Quelle: IFRS Foundation: IAS 7 Statement of Cash Flows. Das Modell hier ist bewusst vereinfacht.