Finanzen & Liquidität
EBIT
Earnings Before Interest and Taxes – Ergebnis vor Zinsen und Ertragsteuern
Kurz erklärt
Das EBIT zeigt das Ergebnis vor Zinsen und Ertragsteuern. In diesem vereinfachten Modell ziehst du die betrieblichen Aufwendungen einschließlich Abschreibungen von den betrieblichen Erträgen ab.
Bildbeschreibung lesen
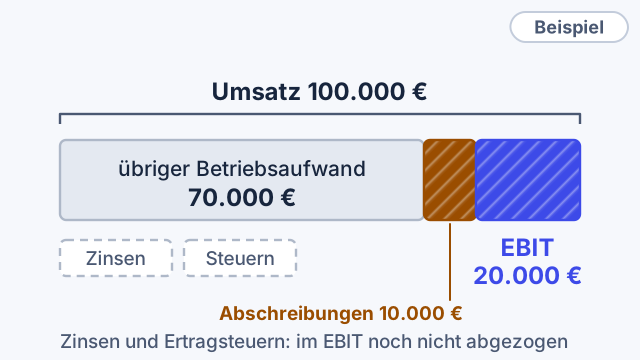
Ein Umsatzbalken von 100.000 € ist maßstäblich in drei Teile geteilt: 70.000 € übriger Betriebsaufwand, 10.000 € Abschreibungen und 20.000 € EBIT (hervorgehoben). Rechts daneben gestrichelte Felder „Zinsen“ und „Steuern – hier noch nicht berücksichtigt“.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Werte weiterverwenden
Übernommen werden nur Werte mit gleicher Bedeutung. Fehlende Angaben trägst du im Zielrechner selbst ein.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- EBIT = Umsatzerlöse + sonstige betriebliche Erträge − betriebliche Aufwendungen ohne Abschreibungen − Abschreibungen
- Umsatzerlöse
- Nettoumsatz der Periode
- sonstige betriebliche Erträge
- z. B. Mieteinnahmen
- Aufwendungen ohne Abschreibungen
- Material, Personal, sonstiger Betriebsaufwand
- Abschreibungen
- Wertverlust des Anlagevermögens
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
- Umsatzerlöse: 100000 €
- Sonstige betriebliche Erträge: 0 €
- Betriebliche Aufwendungen ohne Abschreibungen: 70000 €
- Betriebliche Abschreibungen: 10000 €
- EBIT = Umsatzerlöse + sonstige Erträge − Aufwendungen ohne Abschreibungen − Abschreibungen
- = 100.000,00 € + 0,00 € − 70.000,00 € − 10.000,00 € = 20.000,00 €
EBIT: +20.000,00 € – Vor Zinsen und Ertragsteuern bleibt ein operatives Ergebnis von 20.000,00 € – das ist kein Kontostand.
So liest du das Ergebnis
Ein positives EBIT heißt: Das Kerngeschäft deckt seine Aufwendungen. Über Geld auf dem Konto sagt es nichts.
Typische Missverständnisse
- EBIT ist kein Kontostand und kein Cashflow.
- Abschreibungen nicht doppelt abziehen, wenn sie schon im Aufwand stecken.
Modellannahmen
- Vereinfachtes Modell, kein vollständiger HGB-/IFRS-Abschluss.
- Alle Werte aus derselben Periode.
- Zinsergebnis und Ertragsteuern nicht enthalten.
Fachliche Quelle: IHK Regensburg: Kennzahlen zur Früherkennung von Krisen. Das Modell hier ist bewusst vereinfacht.