Finanzen & Liquidität
EBITDA
Earnings Before Interest, Taxes, Depreciation and Amortization
Kurz erklärt
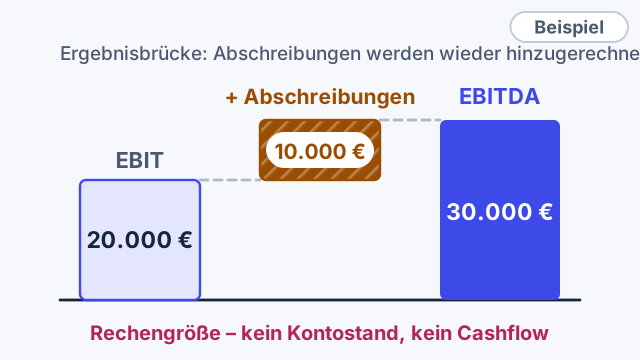
Das EBITDA ist das EBIT, zu dem die darin abgezogenen Abschreibungen wieder hinzugerechnet werden. Es blendet aus, wie stark sich Investitionen der Vergangenheit auf das Ergebnis auswirken.
Bildbeschreibung lesen
Eine Brücke aus zwei Blöcken: EBIT 20.000 € und darauf Abschreibungen 10.000 € (schraffiert, „wieder hinzugerechnet“). Zusammen ergibt sich EBITDA 30.000 €. Ein Hinweis: „Rechengröße – kein Geld auf dem Konto“.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- EBITDA = EBIT + Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte
- EBIT
- Ergebnis vor Zinsen und Ertragsteuern
- Abschreibungen
- die im EBIT abgezogenen betrieblichen Abschreibungen
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
- EBIT: 20000 €
- Im EBIT abgezogene Abschreibungen: 10000 €
- EBITDA = EBIT + Abschreibungen = 20.000,00 € + 10.000,00 € = 30.000,00 €
EBITDA: +30.000,00 € – Vor Zinsen, Steuern und Abschreibungen beträgt das operative Ergebnis 30.000,00 €. Das ist weder Cashflow noch frei verfügbares Geld.
So liest du das Ergebnis
Das EBITDA eignet sich zum Vergleich der operativen Leistung unabhängig von Abschreibungsmethoden.
Typische Missverständnisse
- EBITDA ist weder Cashflow noch frei verfügbares Geld.
- Abschreibungen auf Finanzanlagen gehören nicht ungeprüft dazu.
Modellannahmen
- Die hinzugerechneten Abschreibungen sind im EBIT enthalten.
Fachliche Quelle: Deutsche Börse: Glossar EBITDA. Das Modell hier ist bewusst vereinfacht.