Kostenrechnung & Preise
Marge & Aufschlag
Kurz erklärt
Marge und Aufschlag beschreiben dieselbe Differenz zwischen Kosten und Preis, aber mit unterschiedlicher Bezugsgröße. Die Marge bezieht sich auf den Verkaufspreis, der Aufschlag auf die Kosten.
Bildbeschreibung lesen
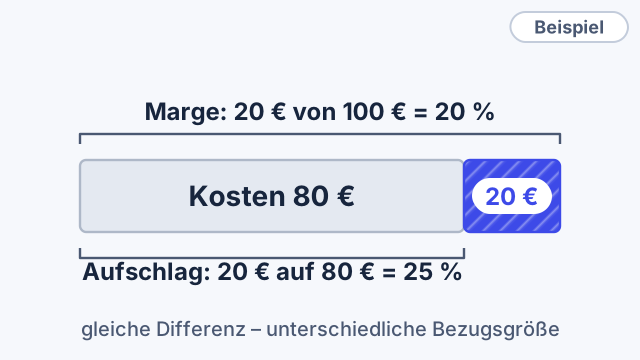
Ein Balken von 100 € besteht aus 80 € Kosten und 20 € Differenz. Eine Klammer über dem ganzen Balken zeigt die Bezugsgröße 100 € für die Marge, eine Klammer unter dem Kostenteil die Bezugsgröße 80 € für den Aufschlag.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- Differenz = Verkaufspreis − Kostenbasis
- Marge = Differenz / Verkaufspreis × 100
- Aufschlag = Differenz / Kostenbasis × 100
- Kostenbasis
- z. B. Einstandspreis netto
- Verkaufspreis
- Nettoverkaufspreis
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
- Kostenbasis (z. B. Einstandspreis): 80 €
- Nettoverkaufspreis: 100 €
- Differenz = Verkaufspreis − Kostenbasis = 100,00 € − 80,00 € = 20,00 €
- Marge = Differenz / Verkaufspreis × 100 = 20,00 € / 100,00 € × 100 = 20 %
- Aufschlag = Differenz / Kostenbasis × 100 = 20,00 € / 80,00 € × 100 = 25 %
Marge (Handelsspanne): +20 % – Vom Verkaufspreis bleiben 20 % als Rohertrag; bezogen auf die Kosten sind das 25 % Aufschlag.
So liest du das Ergebnis
Die Marge kann nie 100 % erreichen, der Aufschlag schon.
Typische Missverständnisse
- 20 % Aufschlag ergeben keine 20 % Marge.
- Die Rohmarge berücksichtigt Miete, Personal und andere Betriebskosten noch nicht.
Modellannahmen
- Nettobeträge ohne Umsatzsteuer.
- Die Kostenbasis ist klar definiert (z. B. Einstandspreis).
- Nettobeträge ohne automatische Umsatzsteuer.
- Ein einheitlicher Betrachtungszeitraum für alle Beträge und Mengen.