Kostenrechnung & Preise
Zuschlagskalkulation
Kurz erklärt
In der Zuschlagskalkulation werden Gemeinkosten mit Prozentsätzen auf Einzelkosten verteilt. Schritt für Schritt entstehen so Herstellkosten und Selbstkosten einer Leistung.
Bildbeschreibung lesen
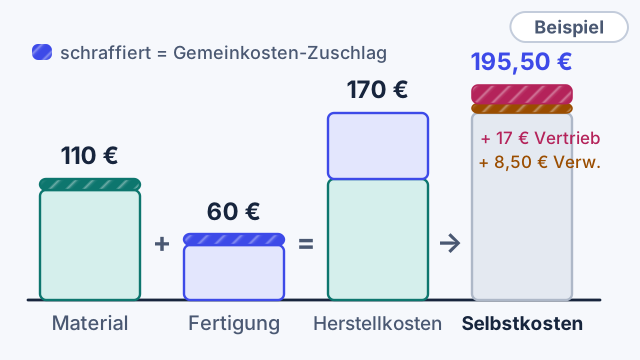
Ein gestufter Stapel: MEK 100 € + MGK 10 € = Materialkosten 110 €; FEK 50 € + FGK 10 € = Fertigungskosten 60 €; zusammen Herstellkosten 170 €; darauf VwGK 8,50 € und VtGK 17 € = Selbstkosten 195,50 €.
Rechner
Startet leer · rechnet automatischGib deine Werte ein oder setze das Beispiel ein – das Ergebnis erscheint automatisch.
Deine Zahlen werden nur in diesem Browser berechnet und nicht an einen Berechnungsserver übertragen.
Formel
- Materialkosten = MEK + MEK × MGK-Satz
- Fertigungskosten = FEK + FEK × FGK-Satz + Sondereinzelkosten Fertigung
- Herstellkosten = Materialkosten + Fertigungskosten
- Selbstkosten = Herstellkosten × (1 + VwGK-Satz + VtGK-Satz) + Sondereinzelkosten Vertrieb
- MEK
- Materialeinzelkosten
- MGK
- Materialgemeinkosten (Zuschlag auf MEK)
- FEK
- Fertigungseinzelkosten (Fertigungslöhne)
- FGK
- Fertigungsgemeinkosten (Zuschlag auf FEK)
- VwGK
- Verwaltungsgemeinkosten (Zuschlag auf Herstellkosten)
- VtGK
- Vertriebsgemeinkosten (Zuschlag auf Herstellkosten)
Beispiel und Rechenweg
Diese Zahlen sind ein dokumentiertes Beispiel – dieselben Werte setzt „Beispiel einsetzen“ ein, und sie stimmen mit dem Bild überein.
Zuschlagskalkulation (Schema)
- Materialeinzelkosten (MEK): 100 €
- Materialgemeinkosten-Zuschlag (MGK): 10 %
- Fertigungseinzelkosten (FEK): 50 €
- Fertigungsgemeinkosten-Zuschlag (FGK): 20 %
- Sondereinzelkosten der Fertigung: 0 €
- Verwaltungsgemeinkosten-Zuschlag (VwGK): 5 %
- Vertriebsgemeinkosten-Zuschlag (VtGK): 10 %
- Sondereinzelkosten des Vertriebs: 0 €
- Materialkosten = 100,00 € + 10 % = 100,00 € + 10,00 € = 110,00 €
- Fertigungskosten = 50,00 € + 20 % + 0,00 € = 50,00 € + 10,00 € + 0,00 € = 60,00 €
- Herstellkosten = 110,00 € + 60,00 € = 170,00 €
- Verwaltung 5 % von 170,00 € = 8,50 €; Vertrieb 10 % von 170,00 € = 17,00 €
- Selbstkosten = 170,00 € + 8,50 € + 17,00 € + 0,00 € = 195,50 €
Selbstkosten: 195,50 € – Die Leistung verursacht im Modell 195,50 € Selbstkosten – darin ist noch kein Gewinn enthalten.
Zuschlagssatz ermitteln
- Gemeinkosten der Periode: 20000 €
- Bezugsbasis der Periode: 100000 €
- Bezugsbasis einer einzelnen Leistung (optional): 50 €
- Zuschlagssatz = Gemeinkosten / Bezugsbasis × 100 = 20.000,00 € / 100.000,00 € × 100 = 20 %
- Zuschlag der Leistung = 50,00 € × 20 % = 10,00 €
Zuschlagssatz: 20 % – Auf jeden Euro Bezugsbasis kommen 20 % Gemeinkosten hinzu.
So liest du das Ergebnis
Die Selbstkosten enthalten alle zugerechneten Kosten, aber noch keinen Gewinn.
Typische Missverständnisse
- Selbstkosten sind keine variablen Stückkosten und gehören nicht in den Break-even-Rechner.
- Zuschlagssätze passen nur zu der Bezugsbasis, aus der sie ermittelt wurden.
Modellannahmen
- Vereinfachtes Schema ohne Sondereinzelkosten-Varianten oder Bestandsveränderungen.
- Zuschlagssätze stammen aus der eigenen Kostenstellenrechnung.
- Nettobeträge ohne automatische Umsatzsteuer.
- Ein einheitlicher Betrachtungszeitraum für alle Beträge und Mengen.